TVA sur les encaissements ou sur les débits : l'impact sur la trésorerie
Le choix du fait générateur de la TVA sur prestations de services modifie le décalage de trésorerie de plusieurs semaines. Comparaison chiffrée et cas d'option.
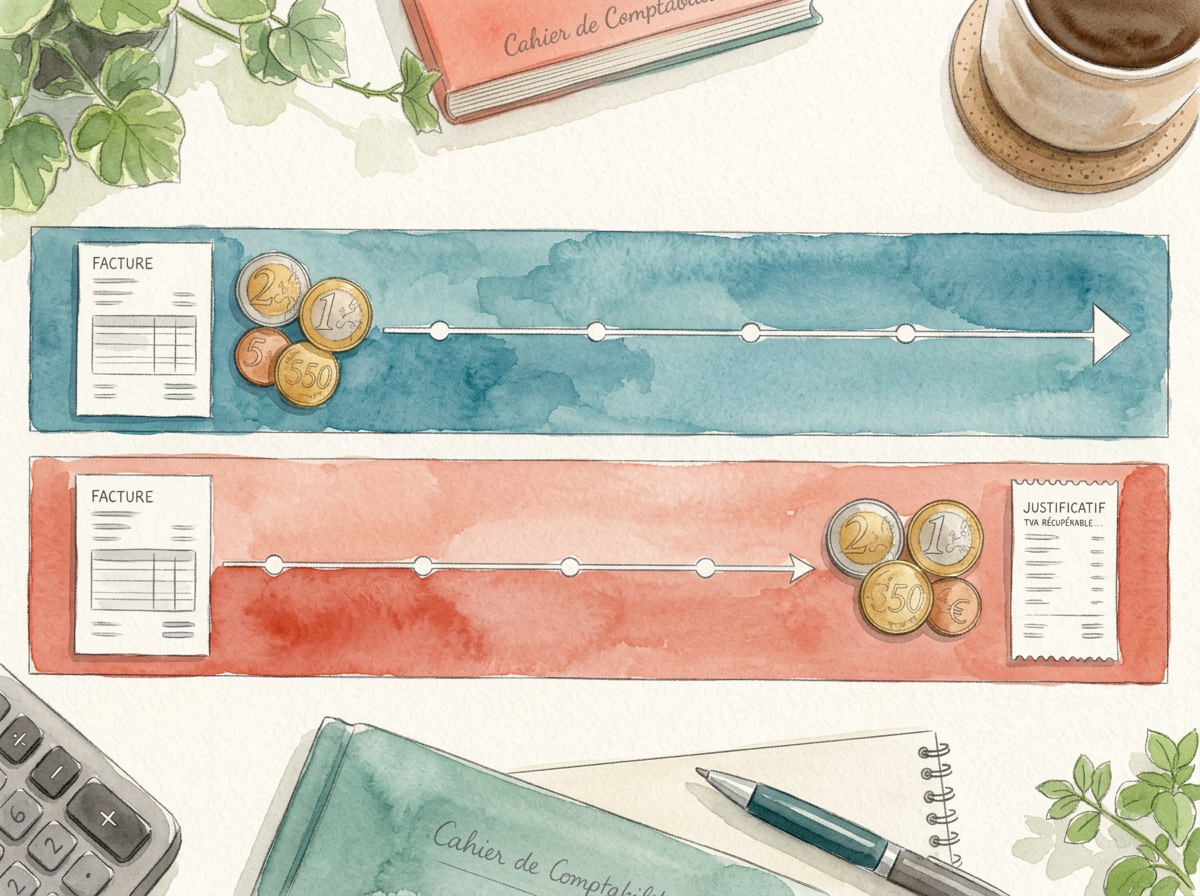
Pour les prestations de services, la TVA est en principe exigible à l'encaissement du prix. Les ventes de biens suivent la livraison. L'option pour les débits, exercée par mention sur les factures, avance l'exigibilité à la date de facturation.
L'effet sur la trésorerie
Sur un poste clients réglé à 45 jours, l'option pour les débits revient à financer la TVA collectée en moyenne un mois et demi avant son encaissement. Sur un chiffre d'affaires mensuel de 200 000 € HT, cela représente environ 40 000 € de besoin de financement permanent.
À l'inverse, la TVA sur les encaissements impose un suivi analytique des règlements : le tableur de rapprochement doit rester à jour, faute de quoi la déclaration devient incontrôlable en cas de vérification.
Quand l'option se justifie
L'option pour les débits reste pertinente lorsque les clients règlent comptant ou lorsque le volume de factures rend le suivi des encaissements coûteux. Elle simplifie également le rapprochement avec la comptabilité générale.
Votre situation
Chaque dossier a ses spécificités : régime fiscal, calendrier, structure des flux. Nous examinons le vôtre avant toute recommandation.
À lire également